Por Almudena Solo de Zaldivar Navarro
FINANCIERA
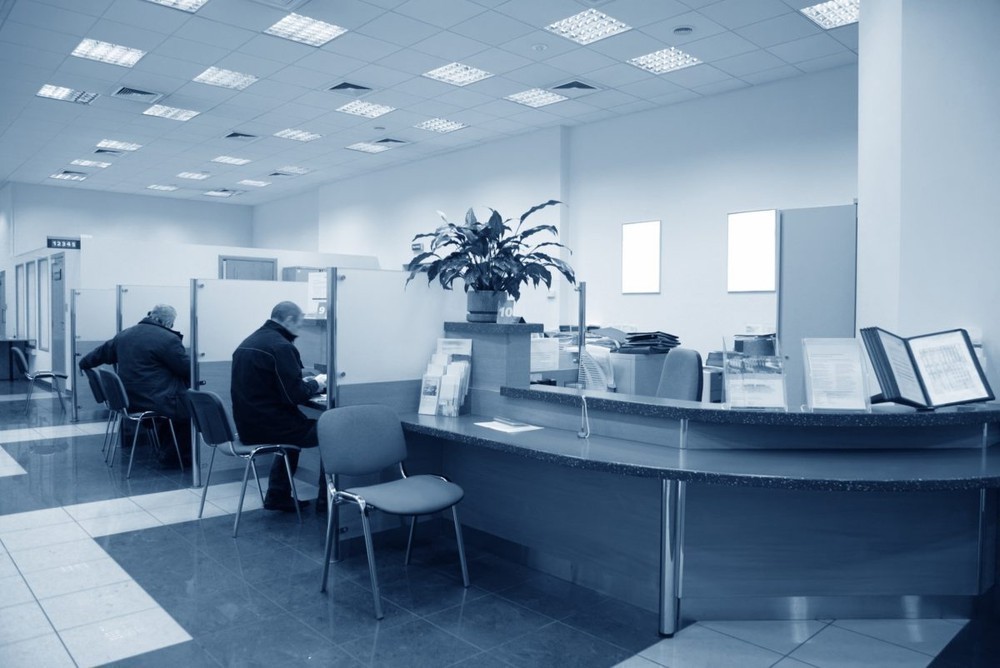
Un acto de nuestra vida cotidiana es ir al banco. No se puede considerar un hecho opcional, sino casi obligatorio. Es un proveedor con el que tenemos que negociar si o si, pero existe un problema, no sabemos hacerlo.
Creemos que piensa y actúa como cualquiera de nosotros, pero ahí esta nuestro error.
Cuando te acercas al banco puede ser por dos razones muy distintas:
•Porque tienes dinero y quieres negociar con ellos como invertirlo.
•Por qué necesitas dinero y se lo vas a pedir.
Son dos situaciones completamente distintas y ambas complejas. Pero en las dos se establece o se presupone una relación confianza, o bien por parte de ellos o bien por parte nuestra. Aquí empieza el primer desequilibrio.
Empezaré por cómo pedir un préstamo personal. Las demás las podré analizar mas adelante, así como ir explicando diferentes productos bancarios y sus riesgos.
Os desvelaré que el proceso mental del banco y el nuestro son completamente distintos; he escuchado infinidad de veces:
Si le cuento cual es mi problema, “me tiene que ayudar”.
Si mi negocio es rentable y seguro, no tendré que avalar.
Soy cliente del banco desde hace 20 años y me conoce de sobra, me dará el préstamo seguro.
Conmigo han ganado muchísimo dinero.
La realidad es otra. Lo que piensa la persona que tienes delante es:
¿El cliente puede pagar?
¿Que garantía tiene por si deja de pagar?
Que productos le puedo “colocar” para hacer la operación mas rentable (Seguros, TV, coches, etc.).
En ellos no existe la palabra ayuda, comprensión, empatía. Es una simple relación mercantil, mientras que tú, como cliente tienes en tu petición un montón de emociones.
Cuando acudes al banco, no solo tienes un problema económico, sino la solicitud esta acompañada de un deseo, emoción, expectativa. La persona que tienes enfrente, tu interlocutor, tiene en mente una mera transacción mercantil. Ya no existe la figura del director/confesor que existía en épocas pasadas. Es una persona fría que esta pensando en su cuenta de resultados, en sus objetivos y, en que su jefe, no le “eche la bronca” por no haber cubierto objetivos ese día.
Acudes al banco, estas asustado, la incertidumbre es una emoción que invade todo. Tu interlocutor empieza la encuesta que suele comprender las siguientes preguntas:
•Para que quieres el dinero: bancariamente hablando el destino de los fondos. Te pedirá una factura o documento que justifique en que te vas a gastar el dinero. Seria conveniente que tuvieras preparado un documento justificativo. Esto puede ser un presupuesto, una factura proforma (una factura previa de la adquisición). Cuando firmes la operación, te pedirán la factura definitiva. Si no ve el banco claro el destino de los fondos, esto quiere decir que, si presiente que no le estas diciendo para que quieres realmente los fondos, te exigirá queAil realice la transferencia de pago en el momento de la firma. Recomiendo ser coherente en este punto, porque si ven que no es cierto lo que dices te rechazan la operación.
•Después querrán saber si puedes pagar la operación: te pedirán las tres ultimas nominas y la declaración de la renta y el contrato de trabajo. Ahí mirarán:
–Tu sueldo:
•Cuanto ganas.
•Si tienes anticipos de nomina dados por la empresa.
•La antigüedad en la empresa
•La categoría laboral.
•Tipo de contrato
•Si aparece, donde tienes domiciliada la nomina (si esta en otro Banco, qué Banco)
–Declaración de la renta:
•Si estas soltero o casado.
•Si tienes hijos.
•Si es coherente lo que declaras con las nominas
•Si tienes propiedades
•Si tienes ahorros.
•Si tienes deudas:
–Que tipo de deudas:
•Personales: otros prestamos
•Hipoteca:
-Cuanto pagas de cuota mensual
-Cuanto tiempo te queda por pagar.
•Mirarán que no eres moroso:
–RAI/ASNEF: aquí incluyen hasta las telefonías. Lo que piensan es que si has dejado a deber el teléfono también puedes dejar de pagar el préstamo. En estos casos, se suele pedir que se pague la deuda de telefonía.
–Te pedirán las escrituras de la casa, si la tienes, para pedir una nota simple (verificación registral) de tus propiedades si las tienes.
Cuando ya hayas entregado toda la documentación, harán dos estudios: uno de la capacidad de devolver el préstamo. Otro de las garantías de la operación.
Para que la operación sea viable, es necesario que la cuota del préstamo, junto con el resto de las cuotas (incluidas las tarjetas de crédito) no suponga mas del 40% de los ingresos. Hay un dicho en banca que explica esta ratio: cualquier persona, primero come, después viste, y al final paga los préstamos.
Las garantías: es complejo ya que depende de si tienes propiedades o no. Si la cantidad que se pide es pequeña, suele no tener mucho peso en la operación. A medida que aumenta empiezan a tener valor: quiere decir que quedara a expensa de lo que tengas.
Si pasas estos dos parámetros, la operación estará autorizada.
Ahora llega el momento de -como decía un antiguo subdirector que tuve- de “nuestras cositas”: lo que se llama en banca venta cruzada. El banco vincula la operación a los seguros u otros productos que quiera en ese momento vender: teléfonos, coches, televisiones, sartenes…. etc.
Se ha llegado a vincular la autorización de la operación a la compra de un seguro o de algún bien.
Pues ahora es nuestro momento, el momento de la negociación. Tenemos que negociar dos áreas:
1. La operación de préstamo
2. Los productos de la venta cruzada.
En la negociación del préstamo tratamos las comisiones y el tipo de interés.
Las comisiones, a veces no se le da importancia y pueden ser mayores que lo que pagues de tipo de interés. Son porcentajes que se cobra al principio y al final. Las iniciales son comisión de apertura y estudio y las finales comisión de cancelación parcial y/o total; dependiendo en que época estemos, se pondrá más énfasis en las primeras o en las ultimas. Recomiendo que ambos grupos se tienda a cero. Una buena negociación seria 0,50% las iniciales (0,25% apertura/0,25%estudio) y 0%, las finales.
El tipo de interés puede ser fijo o variable: si es fijo, cuanto mas próximo a Euribor mejor. En estas épocas entorno al 3-5% fijo seria un buen tipo. En el variable, hay que negociar lo que se suma al Euribor, 2-3% mas, también esta bien.
Pero esta negociación, ajustada para la banca, llevara a que intenten venderte otro producto.
Lo que recomiendo en estos casos es que si tienes seguro de casa, coche o algo, para no incrementar los gastos mensuales, le ofrezcas uno de ellos para sustituirlo. Ojo con los de vida, si tienes cierta edad salen carísimos. Y no les vale que tu tengas ya un seguro de vida, querrán venderte el suyo. Si sois un matrimonio, elegir el seguro para el más joven.
Espero que os haya ayudado, pero si que deseo que antes de firmar os den las condiciones detalladas y claras. Y, que hagáis números. La firma con prisa solo os costará dinero y después deshacerlo será complicado. Ω

12-12-2022 8:04 p.m.

08-10-2019 6:47 p.m.
07-01-2019 9:54 a.m.

10-07-2018 4:52 p.m.

23-12-2017 6:44 p.m.

03-02-2017 5:20 p.m.

11-01-2016 9:21 a.m.

17-10-2014 8:52 a.m.

01-09-2014 9:08 a.m.

EXPRESA LIBREMENTE TUS OPINIONES EN EL BUZÓN